諾貝爾經濟學獎給品牌的一課:動盪時代,報表撐不起增長
一句話答:2026 年諾貝爾經濟學獎給品牌的提醒是,建立在報表相關性上的增長模型,環境一變就會失靈。
完整定義:Robert E. Hall 與 Michael Woodford 把穩定政策的模型重建在「每個人怎麼做決定、怎麼看未來」上,取代過去依賴總體數字之間統計關係的做法。品牌的增長模型同樣要建立在顧客為什麼選你、顧客怎麼預期你之上。
品牌判斷:政策一出來,市場分成保守與樂觀兩派,而且客人會往前看。品牌要讓他在購買當下感受到的價值大於他給品牌的終身價值;快體驗要贏,慢考驗要過;預期一旦被品牌自己打破,公關事件就來了,說好的事跳票,比從沒承諾更傷品牌。
下一步行動:每一個擴張、改定位、換通路的決定,先問四件事:這一季是哪一派在買、客人拿到的是否大於他給的、第二次回來時價值還在不在、這個動作會不會跟客人以為的不一樣。
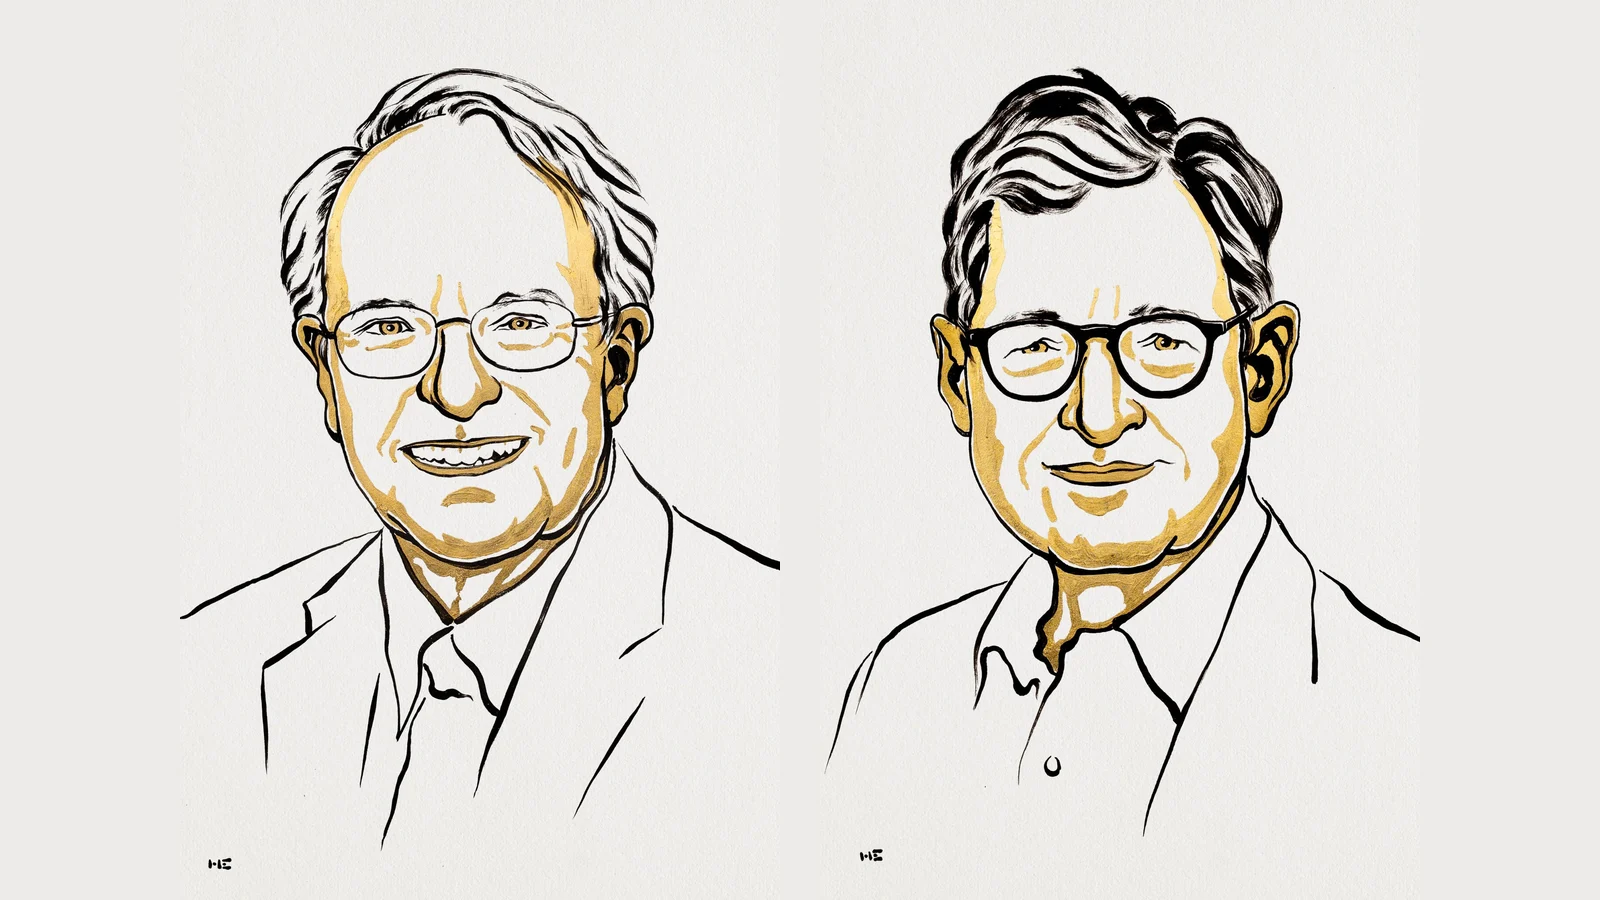
10 月 12 日,瑞典皇家科學院公布 2026 年的經濟學獎,由兩位美國教授共享:史丹福大學的 Robert E. Hall,83 歲;哥倫比亞大學的 Michael Woodford,71 歲。兩人都是 MIT 的博士。得獎理由翻成白話是:他們幫政府和央行找到一個更穩的方法,來判斷什麼時候該刺激經濟、什麼時候該踩煞車。獎金 1,200 萬瑞典克朗,兩人平分。新聞大多只寫到這裡,但委員會寫在說明裡的那段歷史,對今天做品牌的人更有用。(封面圖:Robert E. Hall 與 Michael Woodford 肖像插畫,Ill. Niklas Elmehed © Nobel Prize Outreach,翻攝自諾貝爾獎官網)
他們談的是什麼?
先講背景。經濟有時候太冷,公司不敢投資、大家找不到工作;有時候太熱,物價一直漲。政府和央行的工作,就是在太冷的時候加油、太熱的時候踩煞車。問題是:怎麼知道該踩多少?
以前的做法,是看幾個數字之間的關係。例如:失業率高的時候,物價通常漲得慢;大家收入多,就會多花錢。這些關係看起來很穩,所以該刺激多少,照公式算就好。
1970 年代石油危機一來,公式失靈了。失業率在升,物價卻也在漲,兩件以前不會同時發生的事一起發生。政府照舊公式刺激,刺激錯了時間,西方國家接下來十年經濟不長、失業又高、物價又漲。很多人因此說,這套做法乾脆廢掉。
Hall 和 Woodford 做的事,是把公式的地基換掉。他們說,不要只看「兩個數字會不會一起動」,要回到數字是怎麼來的:物價是幾萬家公司各自定價的結果,消費是幾百萬個家庭各自決定要不要花錢的結果。把每個人怎麼做決定弄清楚,再往上加總,模型才不會環境一變就垮。
他們還補了一個關鍵的觀察:人做決定的時候會往前看。科學院的說明寫得很直接,家庭和企業在決定儲蓄或定價時,看的是未來。政府和央行只要把接下來要做什麼講清楚,大家對未來的預期就會變,今天的行為也會跟著變。所以「說話」本身就是一種政策。這套方法現在是全世界央行的標準工具。
這一點 Hall 早在 1978 年就用消費證明過。他的想法很簡單:一個家庭花多少錢,最能反映它對未來的看法;看法只有在新資訊出現時才會變,而新資訊本來就沒辦法事先知道,所以消費的變動理論上無法預測。後來他和 Frederic Mishkin 用家庭資料檢驗,約八成的家庭符合這個描述,另外兩成手頭拮据,收入進來幾乎就花光。這兩成的比例會隨時間和國家變,但量得出來。
展開:Woodford 那本書的三條方程式,白話版
Woodford 在 2003 年出版《Interest and Prices》,把整套模型收成三條方程式,後來各國央行的模型都是從這個原型長出來的。
第一條講消費:家庭今天花多少,看的是對未來所得的預期,也看利率。利率低於「中性利率」(19 世紀末瑞典經濟學家 Wicksell 提出的概念),存錢的報酬變少,今天花錢比以後划算,消費就被推上去;利率在中性水準,既不刺激也不抑制。
第二條講物價:企業不會隨時調價,因為調價有成本,所以價格有「黏性」。需求掉了、價格卻沒跟著掉,供給就過剩,衰退就來。企業定價時也看未來,預期對手和自己的成本會漲,就先把價格定高。
第三條講央行怎麼定利率:看兩件事,物價漲得快不快,以及經濟太熱還是太冷,太冷的量尺叫「產出缺口」。供給衝擊來的時候,例如能源價格暴漲,生產能力掉下來,這個模型會建議升息降溫,和傳統凱因斯模型的建議相反。委員會說,各國近年面對供給衝擊比 1970 年代應付得好,靠的就是這個洞見。
數字一起動,不代表知道為什麼。
為什麼是這個時代,這個獎特別有感?
先說清楚:兩人的研究是 1970 到 2000 年代做的,諾貝爾獎本來就常常晚幾十年才來。下面講的是這個獎為什麼在今天讀起來特別有感,這是我的推論,委員會沒有這樣說。
先從一個人看起。央行宣布降息,一個正在考慮買房的上班族會想:房貸變便宜了,現在進場划算;但他也會想:央行降息,是不是景氣要變差了,我的工作保不保得住?同一個政策,在同一個人腦子裡就有兩種算法,他最後做的決定,取決於他相信哪一種未來。這就是「人會往前看」的意思。政策影響的從來不是數字,是每個人對未來的想像。
再把鏡頭拉開,看幾百萬個人。2025 年 4 月 2 日,川普宣布對全球加徵對等關稅,美國股市四天跌掉約 12%,從 2 月高點算起接近兩成。同一個消息,有人讀成貿易戰開打、景氣要崩,把股票全部賣掉;有人讀成談判籌碼、不會真的執行,趁跌進場。4 月 9 日,川普宣布暫緩 90 天,美股單日反彈 9.5%,是歷史上最強的單日漲幅之一;到了 6 月 27 日,標普 500 創下歷史新高,比 4 月低點漲了超過兩成。恐慌時賣掉的人,和敢在恐慌時買進的人,拿到的是完全相反的結果。政策是同一個,解讀不同,決策就不同,結果也不同。
這就是這個時代的常態。科技、戰爭、地緣政治一起翻動,AI 改寫產業,俄烏戰爭與中東衝突推高能源與糧價,關稅和供應鏈重組讓物價不照過去的規律走。總體經濟的衝擊又多又急,每一次都不一樣,而且每一次都會把人分成兩群:讀成利多的,和讀成利空的。總體的結果,是這些分歧加總出來的東西。只看「數字會一起動」的模型,在這種時候最撐不住,因為它假設大家的反應永遠一樣。
Hall 和 Woodford 的模型剛好是為這種時候準備的:它從每個人怎麼做決定往上算,也把「人會往前看」算進去。所以政策不只要做對,還要講清楚,讓大家對未來的預期往同一個方向走。2020 年之後的疫情、能源危機、消費突變,各國央行用的就是這套工具。動盪越大,越不能只看數字,越要回到人怎麼解讀、怎麼決定。委員會自己也承認,遇到戰爭、疫情、政治衝擊這類黑天鵝,大眾的預期會怎麼變,現有的框架還掌握不完整;這塊空白,正是品牌每天在面對的市場。
政策影響的不是數字,是每個人對未來的想像。
這跟品牌策略有什麼關係?
把上面那段換成企業經營的語言,幾乎不用改字。
一家公司的策略動作,就是它的「政策」:改定位、換通路結構、擴產品線、進新市場、改價格架構、改組織和獎金制度。每一個動作一出來,市場都在解讀,而且解讀是分歧的。顧客讀的是「這個牌子還是不是為我做的」;通路夥伴讀的是「它要不要跟我搶生意」;員工讀的是「公司現在獎勵什麼」;投資人讀的是「這條路走得長不長」。公司看到的是報表上的總數,看不到底下四種解讀正在往不同方向走。
過去十年最常見的失誤,正是把一段時間裡「數字會一起動」的關係,當成策略的依據。Nike 把疫情期間直營數位的成長讀成消費者習慣永久改變,據此改寫整個通路策略:砍掉大批經銷夥伴,把預算從品牌建設搬向成效廣告。經銷商讀到的是被拋棄,顧客讀到的是這個牌子越來越像一個電商網站;四年後公司承認走過頭,再花兩年把路改回來,市值蒸發八成。Lululemon 把成功的核心定位往外擴,從高階女性瑜伽服擴到男裝、鞋類、各種活動,連自我介紹都改寫;核心顧客讀到的是「這個牌子不再是為我做的」,等心佔率腰斬、財務數字轉跌,已經是幾年之後。COACH 則是在獎金制度裡從來沒有放進品牌健康這一項,管理層的每一個理性決策加總起來,把暢貨店從一百英里外開到原價店門口,花了十年才把價格拉回來。
這三家公司的共同點,是它們的策略都建立在一段時間裡成立的關係上,而不是建立在「顧客為什麼選我們」上。環境一變,關係斷了,策略就被自己的增長反噬。超維研究的 Nike DTC 六年、Lululemon 八年與 COACH 十六年三篇,記錄的都是同一件事。
公司的每一個策略動作,市場都在解讀。
研究的九個重點,各自對應什麼商業思維?
先把兩邊排在一起看。左邊是 Hall 與 Woodford 研究裡的主要內容,每一條都查得到出處;右邊是超維策略把它延伸成品牌與經營的版本,是我們的判斷。
| 標題 | 主要內容(Hall 與 Woodford 的研究) | 超維延伸(品牌與經營的版本) |
|---|---|---|
| 1. 微觀基礎:從個人怎麼決定往上算 | 總體結果是幾百萬個家庭、幾萬家公司各自決策加總出來的;模型要從個人怎麼決定往上建,不能從數字之間的關係往下算 | 增長要從「顧客為什麼選你」往上算;報表上一起動的數字,環境一變就斷 |
| 2. 前瞻預期:人會往前看 | 消費反映的是對未來的看法;預期只在新資訊出現時才變,所以消費的變動無法預測(Hall,1978) | 客人買的不是這一次,是對未來的押注;CLV 要倒過來設計,讓他當下感受到的價值大於他給的 |
| 3. 兩種家庭:八成往前看,兩成只看這個月 | 約八成家庭的消費符合往前看的理論,兩成手頭拮据,收入進來就花掉(Hall 與 Mishkin,1982) | 市場永遠同時有兩種客人,往前看的那群再分保守與樂觀;氣氛決定交易,不是報表 |
| 4. 說話就是政策:預期可以被溝通改變 | 政府和央行把計畫講清楚,大眾對未來的預期就變,行為跟著變;2008 年後的「前瞻指引」就是這樣來的 | 品牌每一句定位、每一次漲價降價,都在改寫顧客的預期;守住預期比重建它便宜,說好的事跳票,比從沒承諾更傷 |
| 5. 價格黏性:企業不常調價 | 調價有成本,所以價格有黏性;企業調價時看的是對未來成本與對手的預期 | 漲價要講清楚、要有理由;品質悄悄縮水、促銷只給新客,都是預期落空,公關事件從這裡來 |
| 6. 削峰填谷:太熱踩煞車,太冷加油 | 穩定政策的目的是把景氣的高峰和谷底削平,不讓經濟坐雲霄飛車 | 多數企業相反,風口上加碼到極致、退潮才打折救量;快體驗要贏,慢考驗要過 |
| 7. 供給衝擊:缺口反轉時,直覺是錯的 | 能源價格暴漲、供應鏈斷掉,生產能力掉下來,模型建議升息降溫,和舊模型的建議相反 | 成本衝擊、關稅、供應鏈斷掉時,直覺的「降價保量」常是錯的;先看地基再決定放不放大 |
| 8. 1970 年代的失靈:相關性撐不住環境改變 | 建立在統計關係上的模型,石油危機後全部鬆動,刺激打在錯的時間,付出十年低成長高通膨的代價 | Nike、Lululemon、COACH 都是把一段時間成立的關係當成策略,被自己的增長反噬 |
| 9. 模型的限制:黑天鵝下預期怎麼變,還沒答案 | 委員會自承:戰爭、疫情、政治衝擊下大眾預期怎麼變,現有框架掌握不完整 | 這塊空白就是品牌每天在面對的市場;動盪越大,越要回到人怎麼解讀 |
表裡最常被問的是第四行和第五行,所以下面四點把它們講透。
超維策略怎麼看:氣氛、CLV、快體驗與慢考驗、預期與危機
第一,總體氣氛決定交易,不是數字決定交易。 政策一出來,只要跟錢有關,人就會分成兩派。Hall 與 Mishkin 的資料給了這兩派一個底:約八成的家庭有餘裕往前看,會把政策算進未來,決定要縮還是要放;另外兩成手頭拮据,只看這個月,收入進來就花掉。往前看的那八成,再分成保守和樂觀:保守的覺得風險來了,把消費縮起來;樂觀的覺得機會來了,大膽花錢。關稅那一個月的股市就是這樣,同一個消息,一派賣、一派買。品牌面對的市場,每一天都是這幾群人加總出來的氣氛。氣氛偏保守的時候,再漂亮的報表關係都不成立,因為人把錢收起來了;氣氛偏樂觀的時候,什麼都好賣,品牌很容易把氣氛當成自己的本事。所以看增長,先看這一季的客人是哪一派在買,再看數字。
第二,人會往前看,所以 CLV 要倒過來設計。 一般談 CLV,算的是一個客人一輩子會給品牌多少錢。但客人在掏錢的那一刻,心裡算的是另一本帳:我接下來這幾年,從這個牌子拿到的價值,會不會大於我給它的錢。他會往前看,所以他買的不是這一次的商品,是對未來的押注。品牌要設計的,是讓客人在購買當下就感受到「我拿到的,大於我給的」,而且這個感受要撐得過他往後每一次回頭檢查。感受到的價值一旦低於他付出的,CLV 不是慢慢降,是直接歸零,他換牌子。這個價值不只是划算,還有情感和認同;報表量不到,卻決定他下一次選不選你。
第三,快體驗要贏,慢考驗要過。 人既然會往前看,品牌就更要在當下把體驗做到位,讓他這一次就轉換;猶豫的客人,往前看一想就走了。這是快體驗,市場給的回饋來得很快,做對了馬上看得到。但快體驗贏了,不代表過了關。真正的考驗要時間才看得到:他第二次、第三次回來的時候,感受到的價值還在不在;品牌為了衝當下的轉換做的折扣、擴張、換定位,有沒有在改寫他對未來的預期。規模可以隨效率放大,但定位也可能因此漂移;短期利益最佳化,不等於長期利益最大化。這就是我在 WARC 專文裡談的規模陷阱,也是 4SCW 矩陣要幫品牌避開的事。
第四,預期落空的時候,公關事件就來了。 人往前看,表示他對品牌是有預期的:這個牌子會為我做什麼、不會對我做什麼。預期一旦被品牌自己打破,反應不是失望,是背叛。這也是為什麼說好的事跳票,比從頭沒承諾更傷品牌:往前看的客人早就把你的承諾算進他的未來,承諾一跳票,他重算的不只這一件事,是你以後說的每一句話。央行失去可信度,前瞻指引就失效;品牌失去可信度,之後每一次溝通都要打折。漲價沒講清楚、品質悄悄縮水、定位換了沒人通知、促銷只給新客不給老客,每一件在報表上都是小事,在客人心裡都是「你跟我說的不一樣」。而且往前看的人會把這次的落空,算進他對你未來的預期裡,所以一次公關事件的代價,從來不是那一次的損失,是他往後每一次選擇時都先想起這件事。這也是為什麼公關事件很少來自一個大錯,多半來自一連串沒對齊預期的小決定。品牌危機處理的第一步,不是澄清,是把客人原本的預期找回來;這一段,超維危機模型 RUSH 談得更完整。
說好的事跳票,比不承諾更傷品牌。
要說清楚,這不是叫企業不要擴張。央行踩煞車不會被對手搶走市場,品牌在風口上不加碼,份額可能真的被搶走,代價是真的。重點不在踩不踩油門,在踩之前有沒有確認地基:這一季是哪一派在買、客人感受到的價值有沒有大於他給的、快體驗贏了之後慢考驗有沒有準備、這個動作會不會打破客人原本的預期。確認了再放大,放大的才是你想要的東西。矩陣的完整拆解與亞洲案例,刊載於 WARC Exclusive 專文;超維視界模型把這套邏輯放回品牌經營的全局。
客人買的不是這一次,是對未來的押注。
氣氛決定交易,不是報表。 感受到的價值,要大於他給的。 預期守得住,危機才進不來。
延伸閱讀與下一步
- 品牌策略怎麼做才會贏:先有全局再取捨,這篇是品牌策略的總圖,讀完這一篇再回頭看諾貝爾獎那段,會更清楚「地基」指的是什麼。
- 超維視界模型:把顧客為什麼選你、市場怎麼解讀你,放進品牌經營的全局來看。
- 超維危機模型 RUSH:預期落空之後,第一個小時該做什麼、不該做什麼。
- 《超維視界》:快體驗、慢考驗與短多長空的完整出處。
- 如果你的品牌正在風口上,想在加碼之前先確認地基,可以從品牌策略顧問服務開始,或直接開啟對話。
常見問題
2026 年諾貝爾經濟學獎得主是誰?得獎理由是什麼?
2026 年 10 月 12 日,瑞典皇家科學院把獎頒給史丹福大學的 Robert E. Hall 與哥倫比亞大學的 Michael Woodford。得獎理由是「總體經濟穩定政策的個體經濟基礎」,白話說就是:他們把「每個人怎麼做決定、怎麼看未來」放回經濟模型,讓政府和央行更知道什麼時候該刺激、什麼時候該煞車。獎金 1,200 萬瑞典克朗,兩人平分。
他們的研究在講什麼?
講政府和央行怎麼在對的時間刺激或冷卻經濟。以前的模型只看幾個數字之間的關係,1970 年代石油危機後失靈,刺激打在錯的時間;兩人改從家庭和公司各自怎麼做決定往上建模型,並指出人會往前看做決定,所以政策講清楚本身就有效果。這套方法現在是全球央行的標準工具,2020 年後的疫情與能源危機都靠它應對。
為什麼同一個政策,會有人讀成利多、有人讀成利空?
因為人做決定時看的是自己相信的未來,不是政策本身。2025 年 4 月川普宣布對等關稅,美股四天跌約 12%,有人讀成貿易戰要崩盤而賣出,有人讀成談判籌碼而買進;4 月 9 日暫緩 90 天,美股單日反彈 9.5%,6 月底創歷史新高。同一個政策,解讀不同,結果完全相反。這正是 Hall 與 Woodford 模型處理的問題。
這個獎對品牌策略的啟示是什麼?
政策一出來,人分成保守與樂觀兩派,市場氣氛決定交易,不是報表。客人往前看,買的是對未來的押注,品牌要讓他在購買當下感受到的價值大於他給品牌的終身價值。人會往前看,所以當下的體驗要能立刻轉換,這是快體驗;但第二次、第三次回來時價值還在不在,才是慢考驗。當品牌的動作打破客人對未來的預期,公關事件就容易發生,所以每一個策略動作都要先問:這會不會跟客人以為的不一樣。4SCW 矩陣講的就是這件事。
為什麼說好的政策跳票,比不承諾更傷品牌?
因為顧客是往前看的。品牌一旦公開承諾,往前看的客人就把這個承諾算進他對未來的預期,今天的購買已經是對那個未來的押注。承諾跳票,他重算的不只是這一件事,而是品牌往後說的每一句話的可信度,就像央行失去可信度之後,前瞻指引就不再有效。從頭沒承諾,客人沒有預期可以落空;說了卻做不到,傷的是信用這個最難重建的東西。
文中的數字從哪裡來?
諾貝爾獎的得主、理由與獎金出自瑞典皇家科學院 2026 年 10 月 12 日的新聞稿與大眾科學說明。2025 年 4 月關稅後的美股走勢出自美聯社、NPR 與彭博的報導。Nike、Lululemon、COACH 的策略過程與結果出自三家公司向美國證管會申報的文件與法說會逐字稿,整理見超維研究的三篇專文;心佔率出自 Piper Sandler 的青少年調查。
- 原始發佈
- 最後更新
- 作者
- 江仕超 Shih-Chao Chiang
你的品牌策略,卡在哪一關?
繼續閱讀
相關觀點
← 左右滑 →精選觀點
← 左右滑 →