Google 股價為什麼大跌?跑分第一,品牌價值怎麼算
一句話答:品牌價值怎麼算,不能只算體驗。Google 跑分拿第一,市場算的是它站不站得穩、賺不賺得到錢。
完整定義:Alphabet 在 2026 年 10 月 28 日公布第三季財報,Gemini 4 Carbon 是 Artificial Analysis 智慧指數的第一名,股價卻在盤後一度下跌近 10%。用《超維視界》的定位重配率看,領先 1 分換不到客人移動;用現金流看,營業現金流已經蓋不住資本支出。品牌價值除了視覺設計、體驗設計和功能設計,還要看位置、獲利能力和未來的賺錢能力,也就是定質利率要一起看。
品牌判斷:同樣是跑分第一,市場給的分數差在定位、獲利和效率,品牌價值算的是未來留得下來的錢。
下一步行動:看一個品牌,用定質利率問四題:它站在哪個位置?品質撐得住承諾嗎?交易之後留得下利潤嗎?成長是越做越有效率,還是越做越燒錢?
2026 年 10 月 28 日,Alphabet 公布第三季財報。執行長 Sundar Pichai 在新聞稿裡說,Gemini 4 Argon 和 Carbon 已經走在前沿;第三方評測機構 Artificial Analysis 的智慧指數上,當天推出的 Gemini 4 Carbon 以 59 分排第一。同一份財報裡,Google Cloud 營收成長 103%,整體營收 1,275.8 億美元、成長 25%。功能體驗拿了第一,股價卻沒有留情,盤後一度從 324.89 美元跌到 292.50 美元,跌幅接近 10%。
這件事剛好回答一個常被問的問題:品牌價值到底怎麼算?很多人看品牌,看的是視覺設計、體驗設計、功能設計,這些看得見,也最容易拿來比。市場打分數的方式不一樣,它算的是這個品牌守不守得住位置,以及現在和未來賺不賺得到錢。這篇我用《超維視界》的定位重配率和現金流拆解 Google 這一季,最後拉回定質利率,說明品牌價值怎麼算。
先說明兩件事。寫這篇時我用了 AI 協助整理資料,文中數字引用 Alphabet 財報、Anthropic 的 S-1 原文與第三方公開報告,盤後股價和法說會內容引自媒體報導。這篇是品牌策略觀點,不構成任何投資建議。
Google 股價為什麼大跌?第三季財報寫了什麼?
先看財報裡跟這次下跌最有關的幾個數字:
| 指標 | 2026 年第三季 | 對照 |
|---|---|---|
| 總營收 | 1,275.8 億美元,成長 25% | 分析師預期約 1,282 億美元(媒體報導) |
| Google Cloud 營收 | 307.1 億美元,成長 103% | 去年同期 151.6 億美元 |
| 搜尋與其他營收 | 633.5 億美元,成長 12% | 去年同期 565.7 億美元 |
| 營業現金流 | 422.9 億美元 | 去年同期 484.1 億美元 |
| 資本支出 | 513.6 億美元 | 去年同期 239.5 億美元 |
| 自由現金流 | 負 90.7 億美元 | 上一季負 58.6 億美元 |
| 買回庫藏股 | 0 | 去年同期 115 億美元 |
| 對外籌資 | 發行新股 123.7 億美元、公司債 287 億美元 | 前三季另發行強制轉換特別股 190.6 億美元 |
公平地說,這一季有幾筆一次性的帳。財報註明,股權投資的帳面虧損 87 億美元,讓每股盈餘少了 0.55 美元;媒體報導,這一季的現金流也包含 TPU 備貨,以及一筆歐盟罰款的付款。看多的一方因此認為,現金流轉負是時間差,Cloud 手上約 5,600 億美元的待履約訂單,會慢慢轉成營收。
市場更在意的,是這筆錢花下去的方向。2026 年前三季,Alphabet 沒有買回任何股票,2025 年同期它買回了 398 億美元;反過來,它發行了 428.7 億美元的新股、190.6 億美元的強制轉換特別股,再借了 852.2 億美元的債。過去拿現金回饋股東的公司,現在要向市場拿錢來蓋算力。
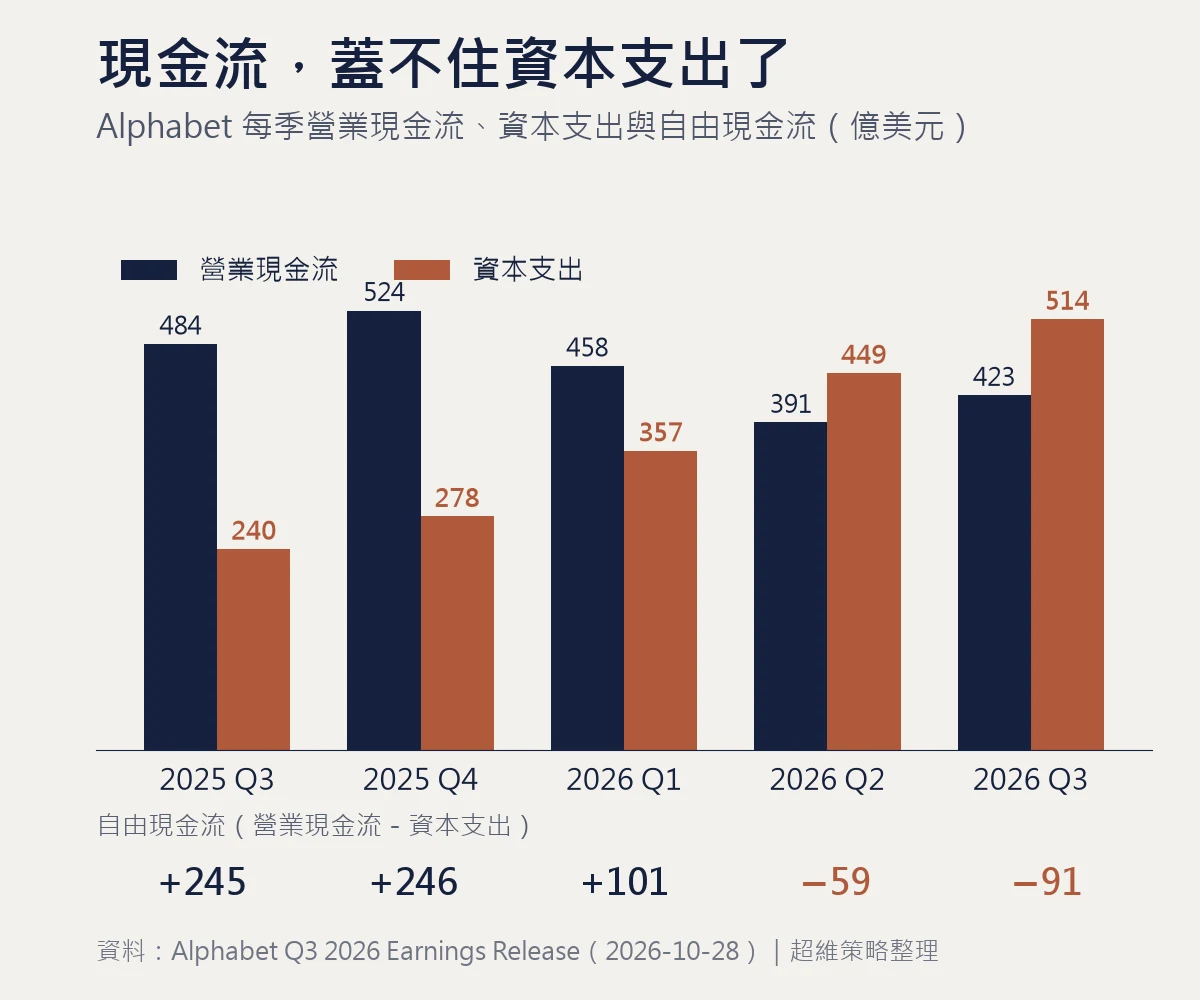
營業現金流 423 億,資本支出 514 億,差額要向市場拿。
AI 跑分搶第一,市場為什麼還是打了無情的分數?
Pichai 在財報新聞稿裡這樣寫:
"Gemini 4 Argon and Carbon are now leading at the frontier." Gemini 4 Argon 和 Carbon 現在走在最前沿。
這句話有數據撐著。Artificial Analysis 智慧指數 v5.0 上,Gemini 4 Carbon 59 分、Claude Opus 5.5 58 分、GPT-6 Astra 57 分,前三名只差 2 分。Google 的進步也很快,9 月 30 日推出的 Gemini 4 Argon 是 50 分,不到一個月,Carbon 就多了 9 分。
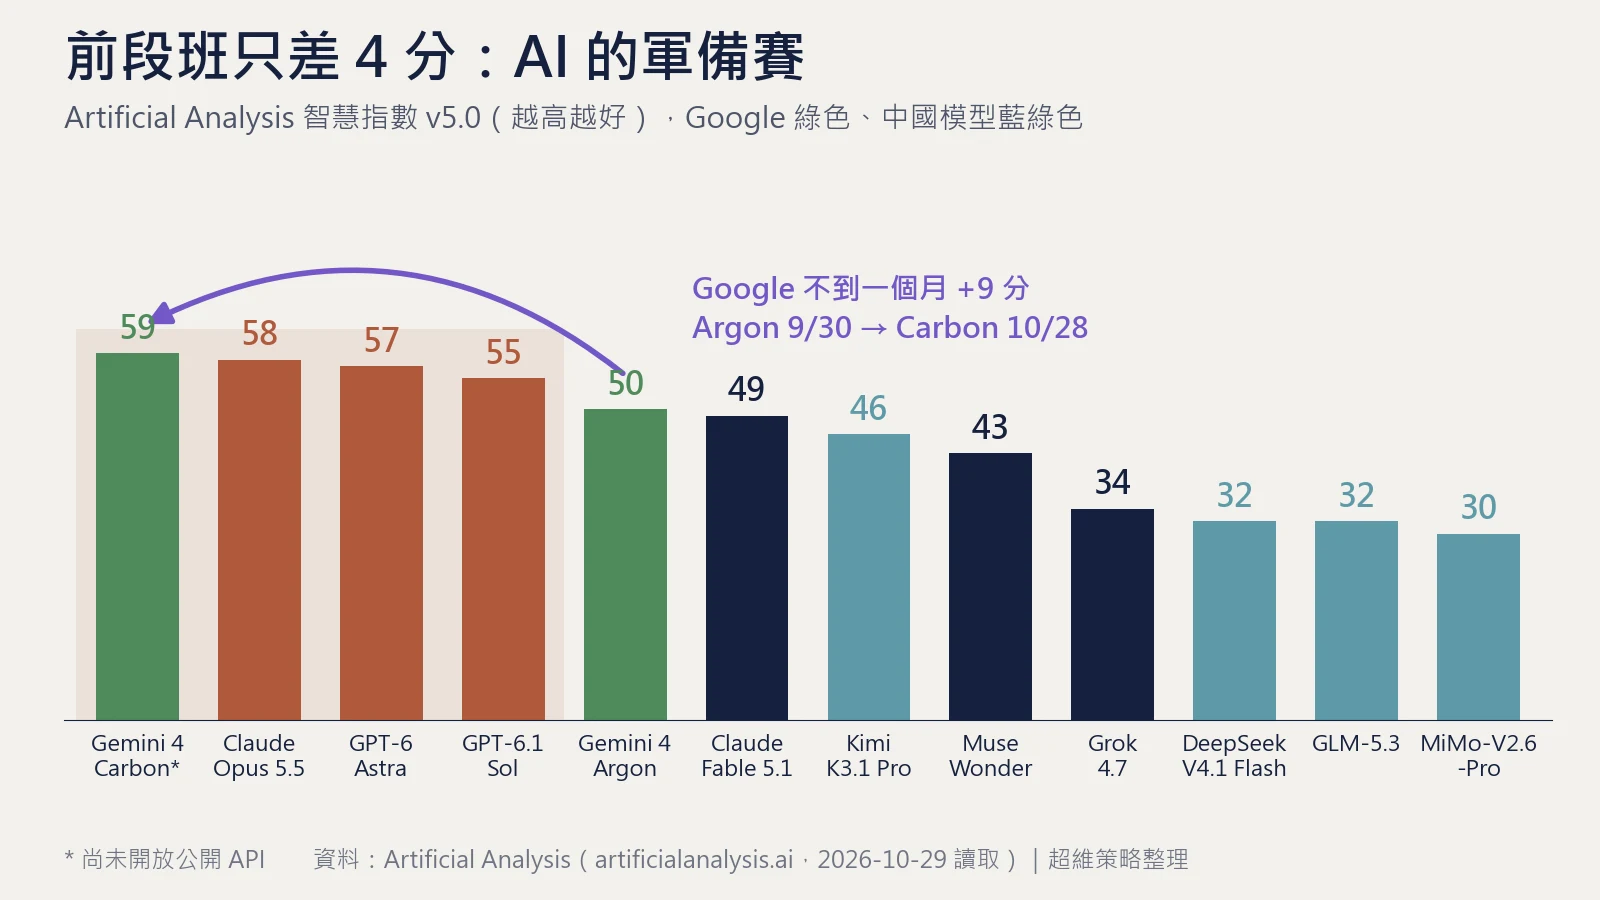
這是功能設計和體驗設計能拿到的最好成績。可是前段班只差 1 到 2 分,今天的第一名,下一次評測就可能換人。市場看的是成績單換不換得到錢:分數能不能變成營收,要看客人會不會因為這 1 分,把工作流程和預算搬過來;營收能不能變成利潤,要看這 1 分要花多少錢去守。
功能體驗拿第一,市場照樣打無情的分數。
用定位重配率看,跑分第一為什麼換不到客人?
我在《超維視界》裡用「定位重配率」(Shift Rate,簡稱 SRP)來看一個新定位,能不能把客人從舊的位置轉過來:
定位重配率 SRP =〔(新體驗 En-舊體驗 Eo)-轉移成本 SC〕÷ 舊體驗 Eo
分子是客人換過來淨得到的價值,分母是他原本已經習慣的體驗。智慧指數只是體驗的一部分,這裡拿它當新舊體驗的代理指標。套在 Google 身上,三個變數都對它不利。
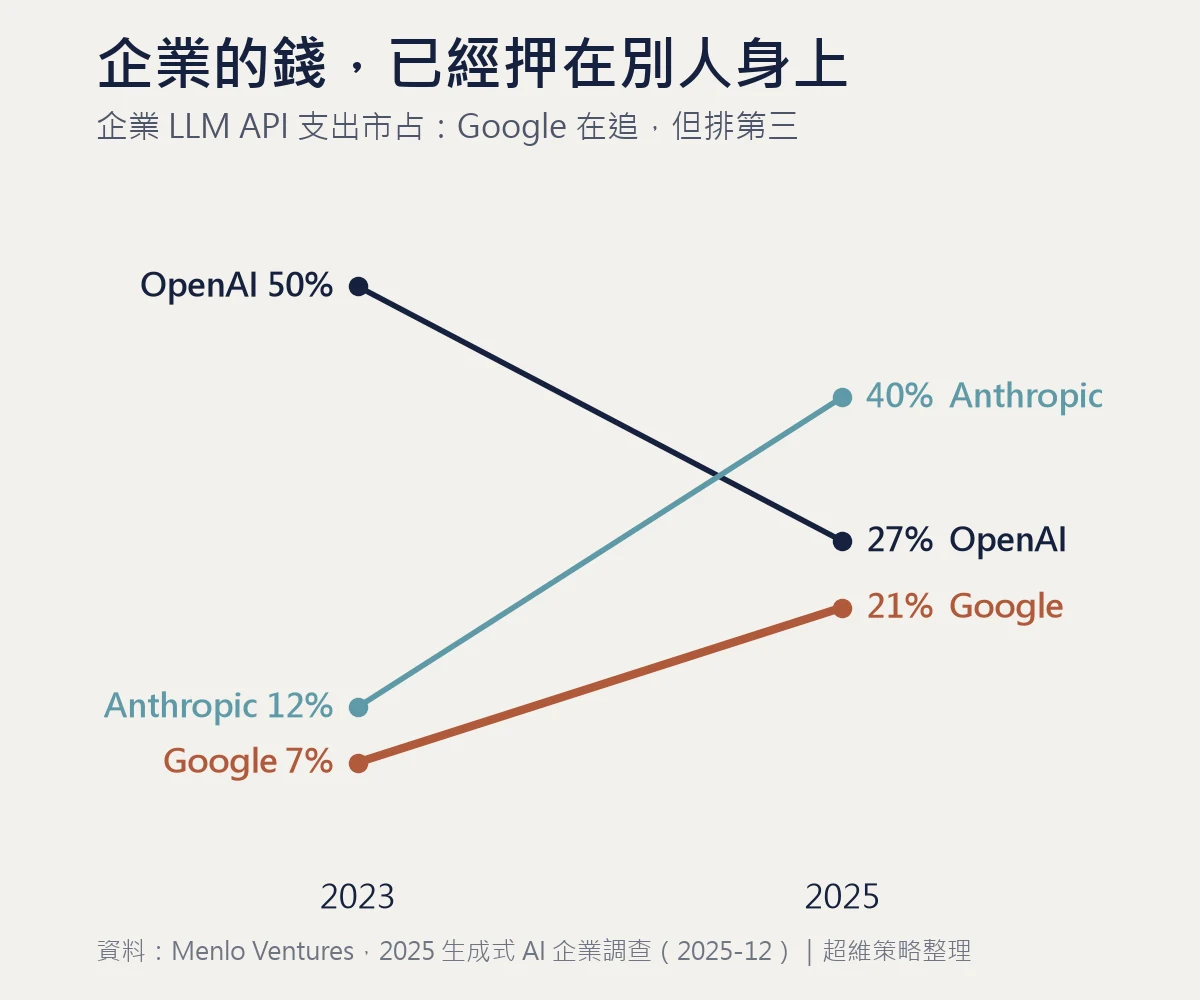
第一,舊體驗 Eo 被別人先佔了。根據 Menlo Ventures 2025 年 12 月的調查,企業 LLM API 的支出裡,Anthropic 占 40%、OpenAI 占 27%;Google 從 2023 年的 7% 長到 21%,進步很大,但排第三。寫程式這個戰場,Anthropic 的市占估計有 54%。消費端,OpenAI 在 2026 年 2 月公布 ChatGPT 每週活躍用戶 9 億。兩大平台在客人心裡的位置,已經佔穩了。
第二,舊體驗還在往上墊。Anthropic 在 S-1 寫,Opus 5.5 推出時,客戶每個任務的成本比上一代降了約 40%。Google 要追的是一個會移動的目標,對手每更新一次,分母就再大一點。
第三,轉移成本 SC 越墊越高。Anthropic 在 S-1 寫,Claude Code「is now becoming the default choice inside many enterprise engineering organizations」(正成為許多企業工程團隊的預設選擇);ChatGPT 的記憶、專案和排程任務,也把使用者的資料和習慣留在自己的平台。工具嵌進團隊每天的流程之後,換掉它就不只是改一行設定。
把數字放進去算:Gemini 4 Carbon 59 分,Claude Opus 5.5 58 分,新體驗減舊體驗只有 1 分,除以 58,比值約 1.7%。光看新舊體驗,分子的影響力就已經很小,轉移成本只會讓它更小。Google 的新體驗就算贏過兩大平台的舊體驗,差距和比值都不足以撼動市場。
領先 1 分,付不起客人搬家的成本。
Google 也不缺用戶。財報寫 Gemini app 已經有 10 億用戶,第一方模型 API 每分鐘處理近 320 億個 token,搜尋和 Android 這些入口也都在它手上。它缺的是讓付費客人從兩大平台換過來的理由。
現金流在品牌價值裡扮演什麼角色?
品牌價值最後要落在錢上。一個品牌值多少,看的是它未來能賺多少現金,以及要先花多少錢才賺得到。現金流是這本帳最誠實的一頁:營業現金流說明品牌現在賺不賺錢,資本支出說明為了未來要先投多少,兩者相減的自由現金流,才是真的留得下來的錢。
Google 這一季,營業現金流 422.9 億美元,資本支出 513.6 億美元,自由現金流連續兩季轉負。要把 1 分拉成讓客人搬家的差距,只能繼續加碼。前三季資本支出已經 1,319.5 億美元;據媒體報導,財務長 Anat Ashkenazi 在法說會上維持全年 1,950 億到 2,050 億美元的預估,並表示 2027 年會「increase significantly」(明顯增加)。
拿 Anthropic 當對標,就看得出這個賽道的入場費有多高。Anthropic 的 S-1 顯示,2026 上半年營收 162.86 億美元,算力與基礎設施支出 89.45 億美元,每賺 1 美元,約有 0.55 美元花在算力上;長期算力合約還有不用也要付的條款。這是一家已經站穩企業戰場、營收八成來自 API 的公司。佔穩位置的一方都得這樣付,從後面追上來的一方,只會付得更多。
Google 的資本支出不只花在 Gemini,也要撐 Cloud、搜尋和 YouTube,Cloud 還把 TPU 系統賣給外部客戶。只要 AI 需求還在長,買算力的錢就有一部分流進 Google Cloud,這是看多的一方的理由。看空的一方擔心的是另一件事:跑分要一直守,資本支出要一直加,回報卻要等更久。過去 Alphabet 用現金買回股票,現在發新股、發特別股、借錢來蓋算力,股東的持股被稀釋。
勝率不高,錢卻要一直燒,這是投資人最怕的組合。
同樣跑分第一,兩次股價反應為什麼不一樣?
把股價、現金流和跑分放在同一張圖上看更清楚。跑分這裡用的是由使用者盲測投票排名的 LMArena 文字排行榜,它保留了每一次更新的名次,看得到 Google 一整年的位置。2025 年 11 月,Gemini 3 Pro 登上第一,那時自由現金流還是正的,那兩週股價從 276 美元漲到 323 美元;中間 Google 一度掉到第 13 名,2026 年 9 月底 Gemini 4 Argon、Carbon 又回到第一,自由現金流卻已經轉負,股價從 344 美元跌到 325 美元,財報公布後盤後再跌近 10%。同樣拿第一,市場給的分數完全不一樣。
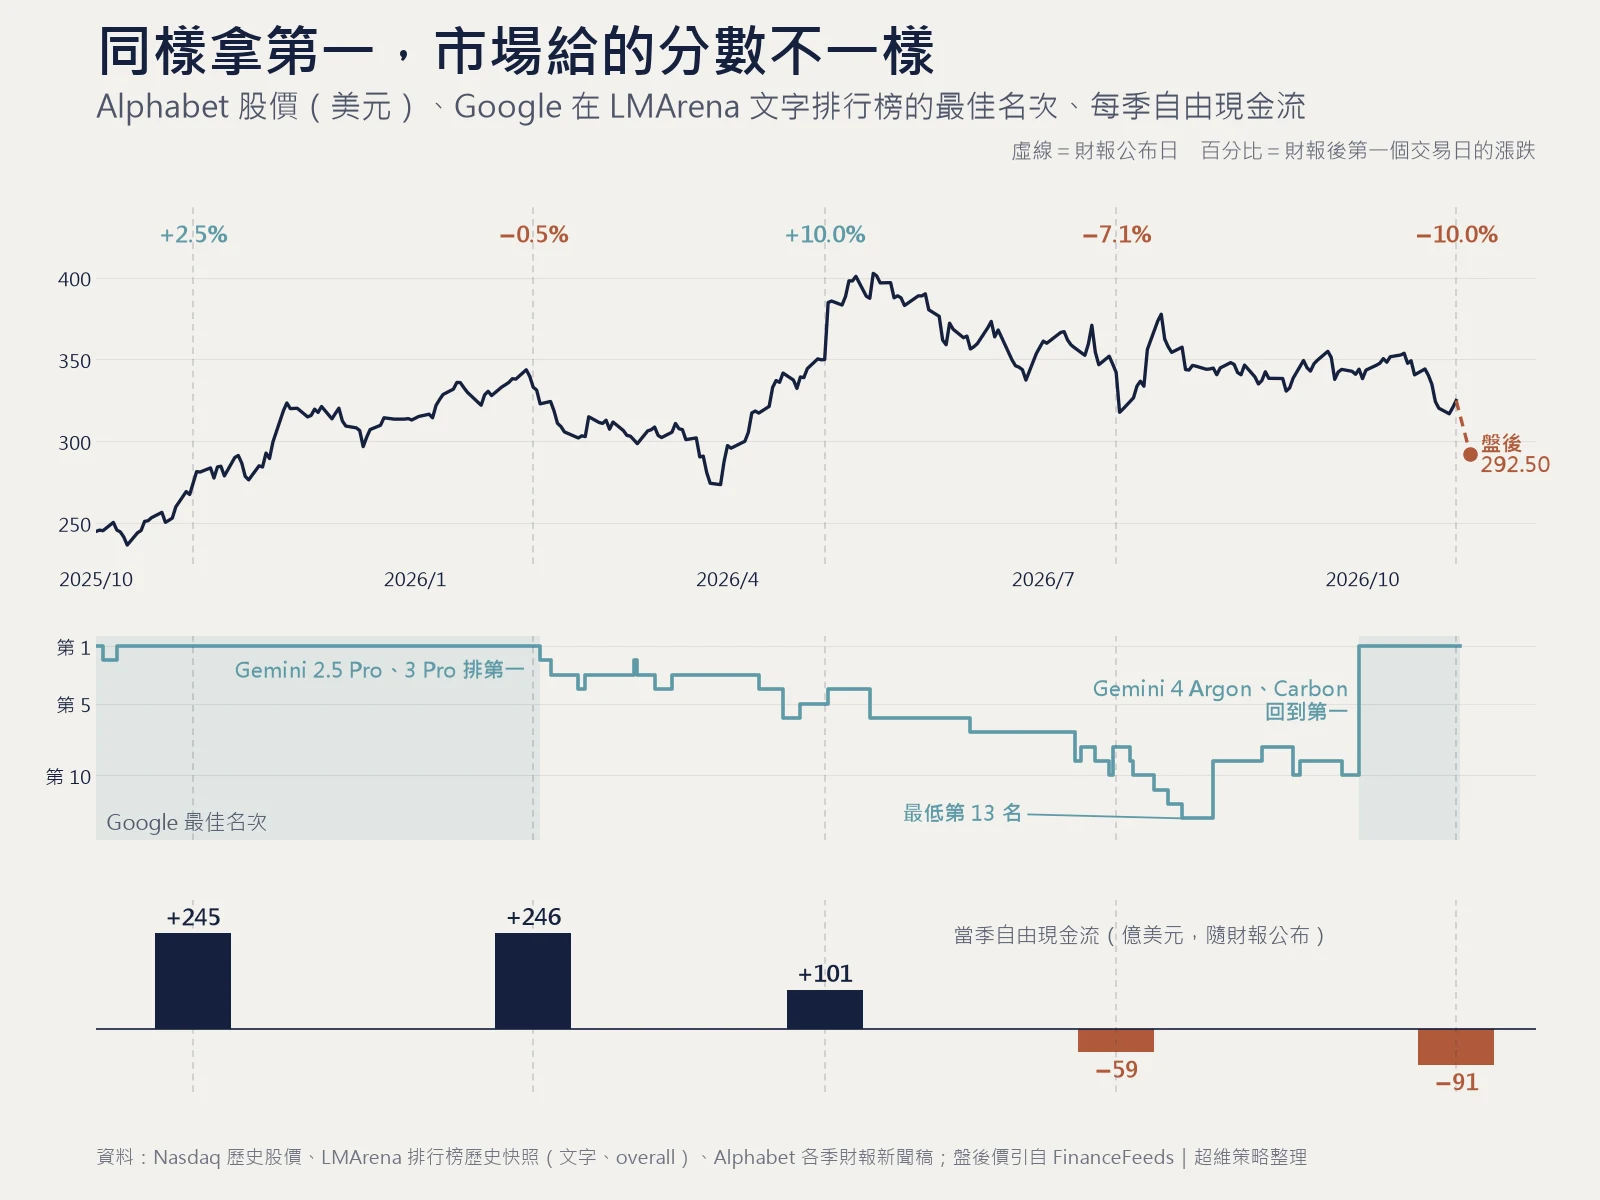
兩次第一放在一起比,差別一目了然:
| 對照 | 2025 年 11 月 | 2026 年 10 月 |
|---|---|---|
| 跑分 | Gemini 3 Pro,LMArena 第一 | Gemini 4 Carbon,LMArena 與 Artificial Analysis 都第一 |
| 時空背景 | 延續領先,Gemini 2.5 Pro 從 9 月起大多排第一 | 落後將近八個月後追回,期間最低第 13 名 |
| 自由現金流 | 正 244.6 億美元(2025 年第三季) | 負 90.7 億美元,連續兩季轉負 |
| 資本支出占營業現金流 | 約 49% | 約 121% |
| 回饋股東 | 一季買回 115 億美元股票 | 停止買回,改發新股、特別股和公司債 |
| 股價反應 | 兩週從 276 美元漲到 323 美元 | 一個月從 344 美元跌到 325 美元,財報後盤後再跌近 10% |
這張表透露的訊號很清楚:市場在意的,是這個第一要花多少錢才守得住,此刻排第幾反而是次要的。投資人接下來會問三個問題。
信心還夠嗎? 2025 年 11 月的第一是延續領先,股價跟著漲;這一次是落後將近八個月後追回來的第一,市場先問它能守多久。據媒體引用 StockAnalysis 的統計,財報前分析師的平均目標價還有 429.68 美元,財報後的盤後價只剩 292.50 美元,這個落差就是信心打的折。
資本支出追得回來嗎? 追回第一名,Google 已經證明做得到,代價是 2026 年前三季 1,319.5 億美元的資本支出。難的是守。上一次 Google 的第一,從 2025 年 9 月大致守到 2026 年 2 月初,就被 Claude Opus 4.6 超過;這一次,對手的下一個模型隨時會來,資本支出只能一直加,財務長也說 2027 年還會明顯增加。
長期能靠這個獲利嗎? 目前看得到的獲利路徑在 Cloud:營收成長 103%,媒體報導待履約訂單約 5,600 億美元。Gemini app 有 10 億用戶,財報沒有單獨揭露它賺多少。要等自由現金流轉正、資本支出占營業現金流的比例降下來,市場才看得到這筆投資回不回得來。在那之前,跑分第一只能證明 Google 做得出好模型,證明不了它賺得到錢。
跑分第一證明做得出好模型,現金流才證明賺得到錢。
品牌價值怎麼算?為什麼要拉回定質利率?
看品牌只看視覺設計、體驗設計、功能設計,看到的大多是「質」。品牌價值要四個角度一起看,這就是超維策略的超維四切角,定質利率:
- 定:你的市場定位,市場為什麼要選你。
- 質:你提供的品質,產品、服務和體驗撐不撐得住承諾。
- 利:你如何獲利,交易之後留不留得下利潤。
- 率:你的增長效率,成長是越做越省力,還是越做越燒錢。
把兩次第一放進定質利率來看:
| 切角 | 要問什麼 | 2025 年 11 月 | 2026 年 10 月 |
|---|---|---|---|
| 定 | 市場為什麼選你 | 延續領先,第一名已經守了好幾個月 | 落後將近八個月後追回,市場還在觀望守不守得住 |
| 質 | 品質撐不撐得住承諾 | 跑分第一 | 跑分第一 |
| 利 | 交易之後留不留得下利潤 | 自由現金流正 244.6 億美元,持續買回股票 | 自由現金流負 90.7 億美元,停止買回 |
| 率 | 成長有沒有越來越有效率 | 資本支出約是營業現金流的一半 | 資本支出是營業現金流的 1.2 倍,靠加碼撐住成長 |
兩次的質一樣,都是第一,市場給的分數差在定、利、率。2025 年 11 月,第一名是延續下來的,利和率也撐得住;2026 年 10 月,只剩質撐著,定還在追、利轉負、率靠加碼。定質利率有先後順序,前面不夠強,後面放大的就是問題:沒有定,率放大的是模糊;沒有利,率放大的是焦慮。Google 這一季的資本支出越加越大,放大的正是投資人的焦慮。我在 WARC 刊出的 4SCW 矩陣也是同一個順序:先決定在哪裡競爭、為什麼該贏,再談品質和放大。
品牌價值是四個角一起算的分數,體驗只是其中一角。
品牌經營者可以從 Google 學到什麼?
這個問題不只發生在 AI。很多品牌把預算花在視覺改版、體驗優化、功能升級,做得越來越好看、越來越好用,營收和利潤卻沒有跟著長。考卷是龍頭出的,客人心裡的及格線也是龍頭墊高的,你考贏 1 分,客人只會覺得你們差不多。
我在體驗設計那篇寫過:峰值的背後,是閾值;峰值的峰值,是 CP 值;峰值的終局,是內卷。Google 這一季的財報,就是峰值的帳單。三星在評測上贏過 iPhone、位置卻沒贏,也是同一件事,我在三星那篇拆過。
定位是 1,體驗與優化是後面的 0。品牌價值怎麼算,先看那個 1 站不站得穩,再看後面的 0 賺不賺得到錢。體驗可以追平,位置很難搬家,現金流不會說謊。
資料來源(點開展開)
- Alphabet Q3 2026 Earnings Release(2026-10-28):營收、Google Cloud、搜尋、營業現金流、資本支出、自由現金流、股票與債券發行、買回、股權投資損失、Gemini app 用戶數、Sundar Pichai 發言
- Alphabet 2025 年第三季至 2026 年第二季財報新聞稿:各季自由現金流與公布日期
- Nasdaq:GOOGL 每日收盤價(2025-10-01 至 2026-10-28)
- LMArena:排行榜歷史快照(Hugging Face lmarena-ai/leaderboard-dataset,text_style_control、overall),2025-09 至 2026-10-28
- FinanceFeeds(2026-10-29)、TradingView、investingLive:盤後股價、分析師預期、財務長法說會的資本支出說法、待履約訂單、一次性現金項目
- Artificial Analysis:Intelligence Index v5.0,2026-10-29 讀取
- Menlo Ventures:2025: The State of Generative AI in the Enterprise(2025-12)
- TechCrunch:ChatGPT reaches 900M weekly active users(2026-02-27)
- Anthropic, PBC Form S-1(SEC EDGAR,2026-10-26):營收、算力與基礎設施支出、長期算力合約、Opus 5.5 任務成本、Claude Code 相關段落
- 江仕超《超維視界》第六章:定位重配率(SRP)與定位可行性
- 超維策略:超維四切角定質利率方法論
延伸閱讀與下一步
- 超維四切角:定質利率完整方法論:定、質、利、率四個角度,怎麼一起看品牌價值。
- Anthropic IPO 透露什麼?:同一場 AI 軍備賽,從 S-1 看體驗設計為什麼成不了護城河。
- 打造品牌的超級誤區:優化體驗設計就能創造品牌增長?:體驗競賽為什麼會走到峰值、閾值、CP 值和內卷。
- 定位與增長的策略迷思?從三星來看體驗設計的影響力:評測贏了,位置不一定贏。
- 需要評估品牌價值或品牌定位,可以看品牌顧問服務,或直接預約一小時免費諮詢。
常見問題
品牌價值怎麼算?
品牌價值要算的是它未來能賺多少現金,以及要先花多少錢才賺得到,不能只算視覺設計、體驗設計和功能設計,這些大多落在品質這一角。超維策略用定質利率四個角度一起算:定是市場定位,市場為什麼選你;質是品質,產品和體驗撐不撐得住承諾;利是獲利,交易後留不留得下利潤;率是增長效率,成長有沒有越做越省力。Google 的 Gemini 4 跑分拿第一,質很強,但定位還沒搶到、自由現金流轉負,市場就打了無情的分數。
Google 股價為什麼大跌?
Alphabet 在 2026 年 10 月 28 日公布第三季財報後,股價盤後一度從 324.89 美元跌到 292.50 美元,跌幅接近 10%。直接原因是自由現金流負 90.7 億美元,連續第二季轉負,資本支出 513.6 億美元,是去年同期的兩倍多,營收和每股盈餘也略低於分析師預期。更深一層,Gemini 4 跑分第一只領先 1 分,換不到客人移動,錢卻要一直燒,投資人才會不安。
Google AI 跑分第一,為什麼股價還是下跌?
Gemini 4 Carbon 在 2026 年 10 月 28 日推出,在 Artificial Analysis 智慧指數拿到 59 分排第一,只比 Claude Opus 5.5 多 1 分。用定位重配率看,差距除以舊體驗不到 2%,還要扣掉企業工程團隊用慣 Claude Code、使用者資料留在 ChatGPT 的轉移成本,不足以讓客人移動。要拉開差距只能繼續加碼資本支出,現金流卻已經轉負,市場因此不買單。
Google 兩次跑分第一,為什麼股價反應不一樣?
2025 年 11 月,Gemini 3 Pro 登上 LMArena 第一,當時是延續領先,自由現金流是正的,資本支出約是營業現金流的一半,兩週內股價從 276 美元漲到 323 美元。2026 年 10 月,Gemini 4 回到第一,卻是落後將近八個月後追回,自由現金流連續兩季轉負,資本支出超過營業現金流,股價反而下跌。同樣的質,市場給的分數差在定位、獲利和效率。
現金流跟品牌價值有什麼關係?
品牌值多少,看的是它未來能賺多少現金,以及要先花多少錢才賺得到。營業現金流代表品牌現在賺不賺錢,資本支出代表為了未來要先投多少,兩者相減就是自由現金流。Alphabet 2026 年第三季營業現金流 422.9 億美元、資本支出 513.6 億美元,自由現金流負 90.7 億美元,連續兩季轉負,代表體驗領先還沒變成留得下來的錢。
Google 財報的資本支出是多少?2027 年還會增加嗎?
Alphabet 2026 年第三季資本支出 513.6 億美元,去年同期是 239.5 億美元,前三季合計 1,319.5 億美元。據媒體報導,財務長在法說會上維持 2026 年全年 1,950 億到 2,050 億美元的預估,並表示 2027 年還會明顯增加。為了支應這筆支出,Alphabet 今年沒有買回股票,改為發行新股、強制轉換特別股和公司債來籌資。
定質利率是什麼?
定質利率是超維策略的超維四切角,用四個角度看品牌價值。定是你的市場定位,質是你提供的品質,利是你如何獲利,率是你的增長效率。四個角度有先後順序,沒有定,率放大的是模糊;沒有利,率放大的是焦慮。看一個品牌時,先找出最薄的一角,再決定要補定位、產品服務、商業模式,還是增長節奏。
用定位重配率怎麼看 Google 的跑分領先?
定位重配率是江仕超在《超維視界》提出的工具,用來判斷一個新定位能不能把客人從舊位置轉過來。算式是新體驗減舊體驗,再扣掉轉移成本,最後除以舊體驗。拿來看 Google,Gemini 4 Carbon 只比 Claude Opus 5.5 多 1 分,比值約 1.7%,再扣掉企業工程團隊已經用慣 Claude Code、使用者資料留在 ChatGPT 的轉移成本,重配率很難拉高。
需要評估品牌價值或品牌定位的協助,可以找誰?
可以聯絡超維策略。品牌值不值錢,要先看定位站不站得穩、獲利留不留得下來,再決定設計和體驗要往哪裡投資,這是策略的工作。超維策略由《超維視界》作者江仕超創立,原創的 4SCW 矩陣以策略觀點獲 WARC Exclusive 獨家收錄,協助企業處理品牌定位、品牌重新定位、品牌行銷增長與品牌公關危機。第一次對談一小時免費,可以透過超維策略官網的聯絡頁預約。
- 原始發佈
- 最後更新
- 作者
- 江仕超 Shih-Chao Chiang
你的品牌策略,卡在哪一關?
繼續閱讀
相關觀點
← 左右滑 →精選觀點
← 左右滑 →